30 жовтня 2026 р.
Поточний час у Києві: (GMT+3)
Кафедра теорії ймовірностей, статистики та актуарної математики Київського національного університету імені Тараса Шевченка запрошує взяти участь у Науковій школі‑семінарі, присвяченій сучасним стохастичним моделям та їх застосуванням у фінансовій математиці й машинному навчанні.
Мета заходу
Створити майданчик для обговорення новітніх результатів, методів і напрямів розвитку стохастичного моделювання, а також їх практичного використання у фінансових технологіях та алгоритмах машинного навчання.
Цільова аудиторія
Фахівці у галузі фінансової математики, дослідники стохастичних процесів, а також магістри й аспіранти відповідних напрямів, які прагнуть поглибити знання про застосування стохастичних методів у фінансовій сфері та сучасних інтелектуальних системах.
Програмний комітет
Юлія Мішура, Володимир Зубченко
Організаційний комітет
Ростислав Ямненко, Тетяна Яневич, Віталій Голомозий
Програма
Доповіді воркшопу відбуватимуться онлайн у форматі зустрічі в Zoom за цим покликанням.
Час скрізь вказується за місцевим часом у Києві (GMT+3)
П’ятниця, 30 жовтня
10:45 – 11:00 Відкриття наукової школи-семінару
Вступне слово від декана механіко-математичного факультету Оксани Безущак, завідувача кафедри теорії ймовірностей, статистики та актурної математики Ростислава Ямненка та директора Природничо-наукового ліцею №145 Олени Заболотньої.
Головуючий на ранковій сесії: Ростислав Ямненко
| 11:00 – 11:30 | Anna Panfilova, Actuarial Methods for Modeling Insurance Company Risks |
| 11:30 – 12:00 | Vladyslav Tomashyk, Valuation of Technical Provisions in Defined Contribution Schemes: The Case of Romania |
| 12:00 – 12:45 | Vitaliy Golomoziy, The Mathematics of Generative AI in Image Generation |
| 12:45 – 13:45 | Alexander Kukush, Nominal-gain tontine fund with a heterogeneous cohort |
13:45 – 15:00 Перерва
Головуючий на післяобідній сесії: Віталій Голомозий
| 15:00 – 15:45 | Josef Teichmann, The geometry of blurring – diffusion models under geometric constraints |
| 15:45 – 16:30 | Ostap Okhrin, Learning Low-Frequency Risk Functionals from High-Frequency Financial Data: From Heston Volatility to Skewness and Quantiles |
| 16:30 – 17:15 | Anton Yurchenko-Tytarenko, Least squares Monte Carlo for pricing, hedging, and calibration in stochastic market models |
| 17:15 – 17:45 | Vitaliy Miroshnychenko, ARIMA models for the analysis and forecasting of time series |
Запрошені доповідачі
Джозеф Тайхман
Professor in the Department of Mathematics at ETH Zurich.
Title: The geometry of blurring – diffusion models under geometric constraints
Abstract: We analyze generative technologies like diffusion models under global geometric constraints on the generated samples.
Йозеф Тайхманн — математик зі світовим ім’ям та професор ETH Zurich, одного з провідних університетів Європи. Його наукові дослідження охоплюють стохастичний аналіз, математичну фінансистику, оптимальний транспорт та машинне навчання, причому особлива увага приділяється виявленню глибинних математичних структур та розробці інноваційних методів на стику цих галузей.
Він є співавтором впливової статті
Deep Hedging (2019), яка стала однією з перших робіт, що започаткували використання глибокого навчання та навчання з підкріпленням у фінансовій математиці. Ця робота продемонструвала, як нейронні мережі можуть вирішувати складні задачі хеджування портфелів у реалістичних ринкових умовах, включаючи транзакційні витрати та торговельні обмеження. Його більш широкі дослідження зробили внесок у математичні основи машинного навчання, стохастичного моделювання та сучасної кількісної фінансів, поєднуючи строгу математичну теорію зі складними практичними застосуваннями.Його лекції відомі своєю математичною глибиною, оригінальністю та надзвичайною здатністю виявляти несподівані зв’язки між, здавалося б, віддаленими галузями математики.

Остап Охрін
Professor, Vice Dean of the “Friedrich List” Faculty of Transport and Traffic Sciences, TUD Dresden University of Technology, Germany
Title: Learning Low-Frequency Risk Functionals from High-Frequency Financial Data: From Heston Volatility to Skewness and Quantiles
Co-Authors: Haozhe Jiang (TUD) and Michael Rockinger (Uni Lausanne)
Abstract: High-frequency financial data contain rich information about the latent dynamics of returns, volatility, and tail risk. However, classical estimators of low-frequency risk characteristics often rely on nonlinear plug-in ratios, long historical panels, or stationarity assumptions that are difficult to justify in practice. In this talk, I discuss a simulation-based framework for estimating low-frequency distributional functionals from high-frequency observations.
The starting point is the Heston stochastic volatility model, where high-frequency data can be used to estimate spot volatility and the parameters of the latent variance process. This setting highlights both the potential and the difficulty of high-frequency inference, in particular under realistic parameter configurations in which the Feller condition may be violated. Building on these insights, we propose a High Frequency Network, a convolutional neural network architecture that maps intraday returns and their powers directly to monthly realized skewness. Instead of estimating separate moment components and forming unstable ratios, the network learns the low-frequency functional itself from simulated stochastic-volatility paths. Monte Carlo experiments show that this approach reduces finite-sample bias and remains robust under model misspecification, including jump-diffusion dynamics.
Finally, I outline ongoing work extending the same idea to the estimation of low-frequency quantiles. The broader aim is to combine stochastic-process models, high-frequency data, and machine-learning architectures to obtain stable estimators of distributional risk measures relevant for financial econometrics and risk management.
Остап Охрін — видатний статистик і професор статистики та економетрики у Дрезденському технічному університеті, де він також обіймає посаду заступника декана факультету транспортних наук та наук про дорожній рух. Його наукові дослідження знаходяться на перетині математичної статистики, стохастичного моделювання, економетрики та штучного інтелекту, поєднуючи складні теоретичні методи з їхнім застосуванням до вирішення складних реальних проблем.
Його наукові досягнення охоплюють широке коло тем, зокрема моделювання залежностей, теорію копул, фінансову економетрику, статистичні висновки та машинне навчання. Він є співавтором кількох книг з обчислювальної статистики та стохастичного моделювання, зокрема
Hierarchical Archimedean Copulas, а також опублікував чимало праць у провідних міжнародних журналах.Одним із особливо цікавих напрямків його останніх досліджень є застосування глибокого підкріплювального навчання в інтелектуальних транспортних та автономних системах. Разом зі своєю дослідницькою групою в Дрездені він розробляє математичні та дані-орієнтовані методи моделювання динаміки дорожнього руху, автономного водіння та навігації безпілотних суден. Ця робота ілюструє, як ідеї з теорії ймовірностей, статистичного навчання та стохастичного керування можна перетворити на алгоритми, здатні вирішувати складні проблеми сучасного транспорту.
Водночас професор Охрін приділяє значну увагу науковим дослідженням у галузі фінансової економетрики та моделювання ризиків. У своїх останніх роботах він досліджує, як високочастотні фінансові спостереження можна використовувати для визначення стохастичної волатильності та інших характеристик фінансового ризику, а також як нейронні мережі можуть покращити статистичну оцінку в тих випадках, коли класичні методи стикаються зі значними труднощами.
Антон Юрченко-Титаренко
Senior Market Analyst, Statkraft Energi AS, Norway.
Title: Least squares Monte Carlo for pricing, hedging, and calibration in stochastic market models
Abstract: Modern financial markets exhibit complex phenomena that simple models cannot capture. Replicating these features requires sophisticated stochastic frameworks: rough volatility models, for instance, are widely used to reproduce the implied volatility smiles and skews observed in real markets.
However, increased realism comes at a price. Complex models, even when they admit simulation via Euler-type discretization schemes, typically lack closed-form expressions for option prices or hedging quantities. This gap creates significant practical challenges. Without analytic pricing formulas, calibrating model parameters to observed option price curves becomes a difficult task. At the same time, classical Monte Carlo methods, while flexible, are computationally too slow for real-time applications such as dynamically updating a hedging portfolio during trading.
In this talk, we discuss the Least Squares Monte Carlo (LSMC) method as a flexible and efficient framework to address these challenges. The approach proceeds in two stages: one first simulates a large ensemble of model trajectories across a range of model parameters, and then applies machine learning techniques to learn how the quantity of interest depends on those parameters. The resulting surrogate is fast to evaluate and well-suited for tasks such as real-time model calibration against market data.
Антон Юрченко-Титаренко у 2019 році отримав ступінь магістра статистики в Київському національному університеті імені Тараса Шевченка, а потім продовжив післядипломне навчання в Університеті Осло. У 2022 році він захистив дисертацію на тему «Стохастичні моделі волатильності Вольтерра».
Він є фахівцем у галузі стохастичних процесів, стохастичних диференціальних рівнянь, дробових моделей, фінансового моделювання та статистичної оцінки. Він є автором 14 наукових статей та монографії
Giulia di Nunno, Yuliya Mishura, Anton Yurchenko-Tytarenko "Volterra Volatility Models. Option pricing and hedging", Springer, 2026.
Олександр Кукуш
Доктор фізико-математичних наук, професор, провідний науковий співробітник відділу теорії випадкових процесів Інституту математики НАН України
Title: Nominal-gain tontine fund with a heterogeneous cohort
Abstract: We investigate tontine funds with a heterogeneous cohort of participants. At time 0, each participant makes an initial investment 𝜋𝑖 in the fund. At time 1, each surviving participant receives a part of the fund, proportional to the number of tontine shares (or protection units) 𝑓𝑖 appointed to him at time 0. The tontine fund is self-financing in the sense that the total input in the fund (i.e., the total amount of initial investments) equals the total output from the fund (i.e., the total payments, also called compensations, to the survivor). Two versions of the tontine fund are considered: the case with an active administrator and the case with a passive one.
It is shown that under mild conditions the following results hold:
(a) Given the tontine shares 𝑓𝑖 and given total amount of initial investments, there exists a unique actuarially fair tontine fund, i.e., a fund where the initial investment 𝜋𝑖 of each participant 𝑖 is equal to his expected compensation.
(b) Given the initial investments 𝜋𝑖 , there exists a unique choice of tontine shares 𝑓𝑖 (up to a constant proportion factor) so that the tontine fund is actuarially fair.
The tontine fund considered so far is a so-called ‘nominal payoff’ tontine fund. We also consider ‘nominal gain’ tontine funds where the initial investments are used to pay every survivor his initial investment 𝜋𝑖 back and where the investments of the deceased participants are proportionally distributed among alive participants, according to the tontine shares 𝑓𝑖 appointed at time 0. Similar results as for nominal payoff tontine funds are presented for this class of for nominal gain tontine funds.
Further, we show that given the total amount that each participant spends to pay an initial investment in a tontine fund and a premium to buy insurance, combining a tontine fund with a standard insurance contract, one can achieve a less risky compensation (i.e., tontine compensation and insurance payment) compared with a ‘pure’ insurance case. Here, the riskiness of random losses is compared using the convex ordering.
Finally, we study tontine funds when the number of participants grows. This allows evaluation of the limiting compensations and investigation of the asymptotic actuarial fairness of tontine funds. A particular case of a tontine fund composed of several homogeneous tontine funds is studied in detail.
The results are co-authored with Prof. Dr. Jan Dhaene, K.U.Leuven, Belgium.
Олександр Кукуш — відомий статистик і провідний науковий співробітник відділу теорії випадкових процесів Інституту математики НАН України. Він також обіймає посади професора Київського академічного університету і старшого наукового співробітника Національного Наукового Центру Радіаційної Медицини, 25 років пропрацював на посаді професора механіко-математичного факультету КНУ імені Тараса Шевченка. Його наукові дослідження стосуються математичної статистики і статистики випадкових процесів, актуарної і фінансової математики, біостатистики, просторової статистики, проблем ідентифікації динамічних систем, поєднуючи вишукані аналітичні методи із застосуваннями до вирішення практичних задач. У 2006 р. він отримав премію імені Шевченка від Ученої ради КНУ — за цикл наукових праць із регресійного аналізу. Він є автором книги з нескінченновимірного аналізу, співавтором монографії про оцінювання радіаційних ризиків, співавтором кількох збірників задач, виданих у видавництві Springer. Опублікував чимало праць у провідних міжнародних журналах, зокрема у журналах першого квартилю Electronic Journal of Statistics, Numerische Mathematik, The International Journal of Biostatistics, Biostatistics, PLOS ONE.
Одним із важливих напрямків його багаторічних досліджень є оцінювання ризику отримати онкологічне захворювання як наслідок опромінення радіоактивним йодом після Чорнобильської аварії. Разом із дослідницькою групою у лабораторії радіаційного захисту, у взаємодії з фахівцями Інституту раку (Вашингтон, США) та Texas A&M University (США) він розробив оригінальні алгоритми і програми оцінювання коефіцієнтів ризику із врахуванням як інструментальної похибки у дозах опромінення, так і похибки Берксона, утвореної внаслідок осереднення даних. Ця діяльність ілюструє, як ідеї із статистичної теорії нелінійних регресійних моделей здатні вирішувати проблеми сучасної радіаційної епідеміології.
Водночас професор Кукуш приділяє значну увагу науковим дослідженням у галузі актуарної математики. У своїх роботах, спільних із професором Яном Даене, керівником актуарної програми у Католицькому університеті м. Левен (Бельгія), він досліджує механізми керування страховими ризиками та взаємодію фінансового і страхового ринку.
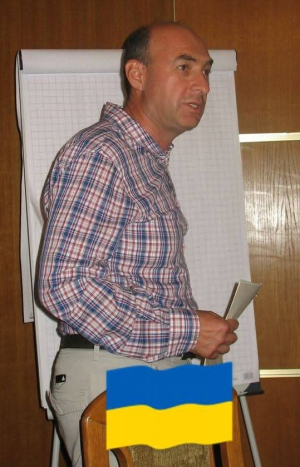
Віталій Голомозий
Доктор фізико-математичних наук, доцент кафедри теорії ймовірностей, статистики та актуарної математики КНУ імені Тараса Шевченка
Title: Математика генеративного штучного інтелекту в області генерації зображень
Abstract: Генеративні моделі ШІ можна умовно розбити на моделі природної обробки мови та роботи із зображеннями або просторовими даними. У той час як перші є переважно інженерними витворами генеративні моделі для роботи з картинками використовують нетривіальну математику. У доповіді ми розглянемо основні математичні методи та їх застосування у цій галузі.
Дослідження Віталія Голомозого зосереджені на теорії ймовірностей та стохастичних процесах. Він особливо цікавиться стабільністю та ергодичністю неоднорідних у часі ланцюгів Маркова. Його наукові досягнення зосереджені на розробці методів зв’язування для аналізу ланцюгів Маркова, що дозволило отримати важливі результати щодо оцінок стабільності, властивостей рекурентності, темпів збіжності та процесів оновлення.
Поряд із науковою діяльністю Віталій Голомозий активно сприяє розвитку сучасної математичної освіти та міждисциплінарних застосувань теорії ймовірностей і статистики. Він викладає курси з машинного навчання, статистичного навчання, фінансів та фінансового аналізу. Його робота поєднує класичну теорію ймовірностей із сучасними досягненнями в галузі машинного навчання та штучного інтелекту, а також він регулярно презентує результати своїх досліджень на провідних міжнародних конференціях зі стохастичного аналізу, теорії ймовірностей та прикладної математики.

Владислав Томашик
PhD, AIA C.Act IFoA Risk manager & actuary, Romania
Title: Valuation of Technical Provisions in Defined Contribution Schemes: The Case of Romania
Abstract: The Romanian pension scheme requires mandatory defined contribution (Pillar II) administrators to guarantee that exit payouts do not fall below net cumulative contributions. This presentation outlines this institutional setup, details the legal guarantee framework, and demonstrates the quantitative valuation of the required technical provision using the Cox-Ross-Rubinstein (CRR) binomial tree model to price the embedded option on the administrator’s balance sheet.
Владислав Томашик є випускником механіко-математичного факультету, доктором філософії (PhD) та сертифікованим актуарієм. Його професійна діяльність пов’язана з актуарним аналізом, управлінням ризиками та фінансовим моделюванням у сфері пенсійного забезпечення і страхування.
Нині він працює ризик-менеджером у румунському недержавному пенсійному фонді, де відповідає за оцінювання та моніторинг фінансових, актуарних та операційних ризиків, аналіз довгострокової стійкості пенсійних програм, а також забезпечення відповідності діяльності фонду вимогам регуляторного середовища та міжнародним стандартам управління ризиками.
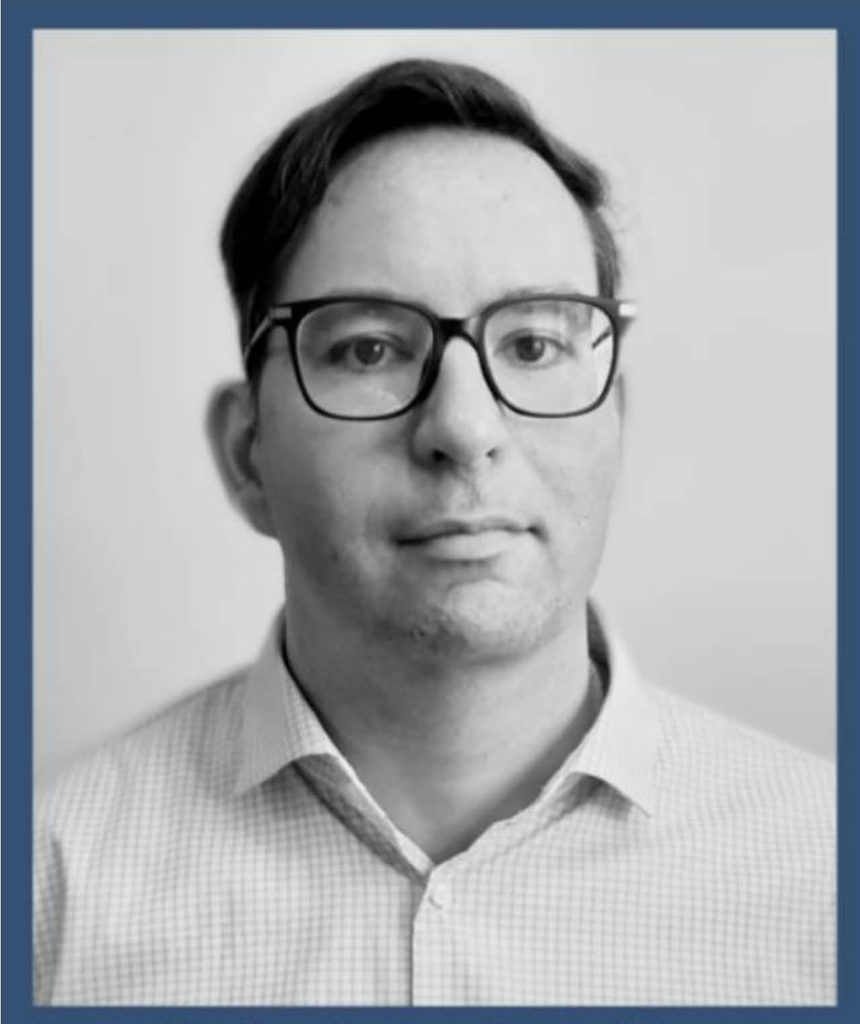
Анна Панфілова
Deputy Chair of the Management Board, Chief Financial Officer, TAS life, Ukraine
Title: Actuarial Methods for Modeling Insurance Company Risks
Abstract: We look at how actuarial methods are used to model and assess risks in life insurance. Based on the experience of a Ukrainian insurance company, we show how actuarial calculations support business decisions, risk management, and financial stability in uncertain times
Анна Панфілова є заступницею Голови Правління з фінансових питань та член Правління страхової компанії TAS Life. У межах своєї діяльності вона відповідає за формування та реалізацію фінансової стратегії компанії, забезпечення її фінансової стійкості, ефективне управління активами та страховими резервами, а також контроль за фінансовою звітністю та виконанням регуляторних вимог.

Віталій Мірошниченко
Доктор філософії, асистент кафедри теорії ймовірностей, статистики та актуарної математики КНУ імені Тараса Шевченка
Title: Моделі ARIMA для аналізу та прогнозування часових рядів
Abstract: У доповіді буде розглянуто класичний підхід до моделювання часових рядів за допомогою моделей ARIMA. Коротко обговоримо основні ідеї, що лежать в основі авторегресійних моделей, моделей ковзного середнього, а також їх зв’язок зі стаціонарністю часових рядів.
Окрему увагу буде приділено практичному використанню ARIMA для прогнозування. На прикладі реальних часових рядів зі змагання M5 Forecasting буде показано основні етапи побудови моделі: аналіз ряду, вибір параметрів, побудова прогнозу та оцінювання його якості.
Його наукові інтереси охоплюють математичну статистику, моделі сумішей та машинне навчання. Нинішні дослідження зосереджені на моделях «сукупності експертів», їхніх теоретичних властивостях, оцінці параметрів та застосуванні до глибокого навчання та генеративних моделей.
Віталій Мірошниченко має 10 років практичного досвіду в галузі аналізу даних та машинного навчання, переважно в сферах роздрібної торгівлі, телекомунікацій та аналізу юридичних документів. Його робота охоплює прогнозування часових рядів, класифікацію, побудову прогнозних моделей та аналіз поведінки клієнтів. Він має досвід роботи з великими масивами даних та розробки моделей машинного навчання для вирішення реальних бізнес-завдань.
Він також бере участь у конкурсах з машинного навчання на платформі Kaggle. Його команда посіла 7-ме місце в міжнародному конкурсі «Handwritten to data», організованому Міністерством юстиції, присвяченому розпізнаванню рукописного тексту.
Віталій є членом дослідницького проєкту LCAM (Legal Case Law Analytics), який зосереджується на аналізі судових рішень України з використанням статистичних методів, обробки природної мови та машинного навчання. Його робота включає розробку таксономії для класифікації судових справ та побудову моделей для прогнозування їхнього перебігу.